Téléphone au volant : la suspension de permis depuis le 2 octobre 2026 et ses conséquences assurantielles
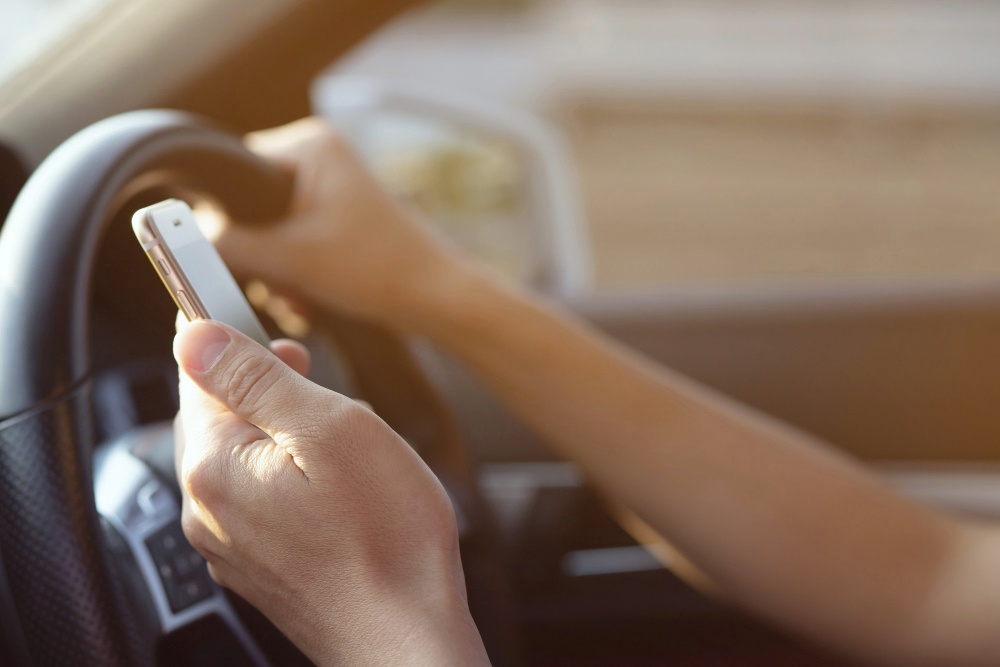
Le téléphone au volant expose désormais à une suspension de permis sur l’ensemble du territoire, et les conséquences assurantielles de cette évolution sont restées largement hors du débat. Depuis le 2 octobre 2026, à la suite d’une instruction du 29 septembre adressée à tous les préfets, un conducteur contrôlé téléphone en main peut se voir retirer son droit de conduire par décision préfectorale, sans qu’une autre infraction soit nécessaire. Le sujet a été traité comme une mesure de sécurité routière. Il est d’abord, pour l’assuré, une question de contrat.
La raison en est simple. L’amende de 135 euros et le retrait de trois points sont immédiats et connus. La suspension, elle, enclenche une mécanique assurantielle à retardement, faite d’obligations déclaratives, de seuils réglementaires et de facultés de résiliation dont peu d’assurés connaissent l’existence. Pour les gestionnaires de contrats et les conseillers automobile, c’est un sujet d’entretien qui va revenir fréquemment dans les prochains mois, et dont les réponses ne s’improvisent pas.
Téléphone au volant : ce qui a changé le 2 octobre 2026
Il faut d’abord écarter une confusion répandue. Le dispositif permettant de sanctionner le téléphone au volant par une suspension de permis n’est pas né en 2026. Le décret du 18 mai 2020, applicable depuis le 22 mai 2020, avait déjà inscrit à l’article R412-6-1 du code de la route une peine complémentaire de suspension pouvant aller jusqu’à trois ans. Le même texte a introduit à l’article L224-1 la possibilité, pour les forces de l’ordre, de retenir immédiatement le permis lorsque l’usage du téléphone est constaté en même temps qu’une autre infraction, comme un excès de vitesse, un non-respect des distances de sécurité, un dépassement irrégulier ou un refus de priorité.
Ce que change le 2 octobre 2026 est d’une autre nature. L’instruction adressée aux préfets généralise à tout le territoire une pratique jusque-là limitée à une vingtaine de départements pilotes. Elle s’appuie non pas sur la rétention immédiate, mais sur l’article L224-7 du code de la route, qui autorise le préfet saisi d’un procès-verbal pour une infraction passible d’une suspension complémentaire à prononcer une suspension provisoire. Le téléphone au volant entrant dans cette catégorie depuis 2020, la suspension peut désormais être prononcée pour cette seule infraction, sans infraction connexe. C’est l’inverse exact de la condition que l’on retrouve encore dans beaucoup de commentaires.
Sur la durée, les indications ministérielles évoquent une fourchette de quinze jours à un mois dans les cas courants, avec une moyenne attendue autour de deux semaines, le plafond légal étant fixé à six mois par l’article L224-8. Il faut souligner un point de méthode. Une instruction ministérielle n’est pas un texte nouveau, elle oriente l’usage d’un pouvoir existant. Les décisions individuelles restent contestables devant le juge administratif, et une relaxe ou un classement prive rétroactivement la mesure de base, en application de l’article L224-9.
La déclaration à l’assureur, le réflexe le plus souvent manqué
C’est ici que le sujet bascule du code de la route vers le code des assurances. La suspension du permis constitue une aggravation du risque au sens de l’article L113-2 du code des assurances, que l’assuré doit porter à la connaissance de son assureur dans un délai de quinze jours à compter du moment où il en a connaissance, par lettre recommandée ou par envoi recommandé électronique. La date de l’avis de suspension fait foi. Le cas de la simple rétention du permis, antérieure à la décision préfectorale, est moins net, et la prudence commande de déclarer dès ce stade.
Cette obligation est très largement ignorée des assurés, pour une raison compréhensible. Le conducteur suspendu ne conduit pas, il en déduit qu’il n’y a rien à signaler. Le raisonnement est faux, parce que ce qui est déclaré n’est pas une période d’inactivité mais une information sur le profil de risque, que l’assureur aurait tarifée différemment s’il l’avait connue. La question se posera de nouveau, et avec des conséquences plus lourdes, au moment du renouvellement ou d’un changement d’assureur, lorsque le questionnaire demandera si le conducteur a fait l’objet d’une suspension au cours des dernières années.
Suspension de permis et assurance : ce que l’assureur peut réellement faire
Le barème de majoration applicable figure à l’article A121-1-2 du code des assurances. Il prévoit une majoration de 50 % pour une suspension de deux à six mois, de 100 % au-delà de six mois, et de 200 % en cas d’annulation du permis ou de plusieurs suspensions de plus de deux mois sur la période de référence. À titre de comparaison, un accident responsable avec imprégnation alcoolique ouvre droit à 150 %, un délit de fuite à 100 %, une omission constatée à la souscription à 100 % également. Le cumul de ces majorations ne peut excéder 400 % de la prime de référence, et chaque majoration est exigible au plus tard deux ans après la première échéance annuelle suivant la circonstance aggravante.
Un constat s’impose alors, qui est le point le plus utile du dossier pour un conseiller. Une suspension de quinze jours ou d’un mois prononcée pour téléphone au volant se situe sous le premier seuil du barème, qui commence à deux mois. Elle n’ouvre donc aucune majoration réglementaire automatique. Dire à un assuré que sa prime va mécaniquement augmenter de moitié serait inexact, et cette inexactitude se retourne vite contre le conseiller. Ce qui est juste, en revanche, c’est que l’assureur dispose d’autres leviers, moins visibles et moins encadrés.
Le premier est l’article L113-4 du code des assurances. Informé d’une aggravation du risque, l’assureur peut résilier le contrat, la résiliation prenant effet dix jours après notification avec remboursement de la portion de prime non courue, ou proposer une prime plus élevée. Si l’assuré refuse cette proposition ou ne répond pas dans un délai de trente jours, l’assureur peut alors résilier. Le second levier est le non-renouvellement à l’échéance annuelle prévu par l’article L113-12, avec un préavis de deux mois, qui n’exige aucune justification particulière. C’est de loin la voie la plus utilisée en pratique.
Les seuils de résiliation que les gestionnaires doivent connaître
La résiliation après sinistre obéit à des conditions beaucoup plus strictes que ne le croient la plupart des assurés, et souvent certains gestionnaires. La clause type figurant à l’article A211-1-2 du code des assurances ne l’autorise que dans deux hypothèses, à condition qu’elle soit expressément prévue aux conditions générales. La première est la conduite en état d’ivresse ou sous l’emprise de stupéfiants. La seconde est un sinistre résultant d’une infraction au code de la route ayant entraîné une suspension du permis d’au moins un mois ou une annulation, qu’elle soit judiciaire ou administrative. La résiliation prend alors effet un mois après l’avertissement adressé à l’assuré.
Là encore, la durée est déterminante. Une suspension de quinze jours liée au téléphone au volant n’atteint pas le seuil d’un mois et ne permet donc pas de résilier après sinistre. Une suspension d’un mois l’atteint. L’écart de quelques jours dans une décision préfectorale change ainsi la situation contractuelle de l’assuré, ce qui constitue un argument sérieux pour contester la durée plutôt que le principe de la mesure. Il faut ajouter une règle protectrice souvent oubliée. Si l’assureur continue d’encaisser les primes après avoir eu connaissance du sinistre ou de l’aggravation, il est réputé y avoir renoncé et ne peut plus s’en prévaloir.
Déchéance de garantie ou nullité du contrat, une distinction décisive
Les deux notions sont régulièrement confondues alors que leurs effets n’ont rien de comparable. La déchéance est une sanction contractuelle qui prive l’assuré du bénéfice de la garantie pour un sinistre déterminé, en raison d’un manquement à une obligation prévue au contrat, par exemple une déclaration tardive. Le contrat survit, les autres garanties continuent de jouer et les échéances suivantes restent dues. La nullité, elle, efface le contrat rétroactivement, comme s’il n’avait jamais existé, et l’assureur conserve les primes versées à titre de dommages et intérêts.
Le partage entre les deux dépend de l’intention. L’omission ou la déclaration inexacte commise de bonne foi relève de l’article L113-9, qui prévoit une réduction proportionnelle de l’indemnité, calculée selon le rapport entre la prime payée et celle qui aurait été due. La fausse déclaration intentionnelle relève de l’article L113-8 et entraîne la nullité. Transposé au cas qui nous occupe, l’assuré qui oublie de signaler sa suspension verra son indemnité réduite, tandis que celui qui répond négativement à une question explicite du questionnaire de souscription s’expose à l’anéantissement de son contrat. La différence tient à une question posée par écrit et à une réponse consciente.
Les tiers restent indemnisés, et le conducteur devient débiteur
C’est le point que les assurés comprennent le moins bien et que les conseillers doivent savoir expliquer en une phrase. Quelle que soit la faute du conducteur, les victimes d’un accident de la circulation sont indemnisées. L’article R211-13 du code des assurances rend inopposables aux victimes les franchises, les déchéances et les réductions d’indemnité. Depuis la loi Pacte du 22 mai 2019, l’article L211-7-1 va plus loin et rend la nullité elle-même inopposable aux victimes et à leurs ayants droit, dans le prolongement d’un arrêt de la Cour de justice de l’Union européenne du 20 juillet 2017.
L’assureur règle donc d’abord, puis se retourne contre le responsable par la voie de la subrogation, à hauteur des sommes versées. Le conducteur fautif ne gagne rien à la protection des tiers, il en devient le débiteur. S’y ajoute le sort de ses propres dommages, qui relèvent de garanties facultatives et peuvent être purement et simplement perdus si le contrat exclut la conduite sans permis valable. Un sinistre modeste peut ainsi se solder par plusieurs milliers d’euros à la charge personnelle de l’assuré, cumulant le recours de son propre assureur et la réparation non indemnisée de son véhicule.
Conduire pendant la suspension, la véritable rupture de couverture
Il faut distinguer avec netteté la période de suspension elle-même du fait de conduire pendant cette période. Tant que l’assuré ne prend pas le volant, son contrat reste en vigueur et il continue à régler ses cotisations, le véhicule devant d’ailleurs demeurer assuré même immobilisé. En revanche, conduire malgré la suspension constitue un délit réprimé par l’article L224-16 du code de la route, passible de deux ans d’emprisonnement et de 4 500 euros d’amende, assorti d’une annulation possible du permis pour trois ans.
Sur le plan assurantiel, la conséquence est franche. La conduite sans permis valable figure parmi les exclusions classiques des contrats automobiles. Les dommages subis par le véhicule de l’assuré ne sont pas pris en charge, la garantie du conducteur ne joue pas, et l’assureur, après avoir indemnisé les tiers comme il y est tenu, exerce son recours. C’est le scénario le plus coûteux de tous, et c’est aussi celui qui justifie le plus clairement un appel de prévention au client pendant la période de suspension.
Ce que cela change dans l’entretien avec le client
Plusieurs gestes professionnels découlent de ce qui précède. Le premier est de poser la question de la suspension de façon explicite lors du renouvellement et de tout changement d’assureur, car une question écrite est ce qui fait basculer un oubli dans le champ de la fausse déclaration. Le deuxième est de savoir distinguer, en réponse à un client inquiet, ce qui est automatique et ce qui ne l’est pas, puisqu’une suspension courte n’active ni le barème de majoration ni la faculté de résiliation après sinistre. Le troisième est de rappeler que l’assurance doit être maintenue pendant la suspension, point sur lequel beaucoup d’assurés commettent l’erreur inverse en résiliant.
Le quatrième relève de la pédagogie du risque. Les chiffres disponibles sur le téléphone au volant sont suffisamment parlants pour être utilisés en entretien. L’Organisation mondiale de la santé estime que l’usage du téléphone multiplie par quatre le risque d’accident. En 2023, environ un accident mortel sur dix et un accident corporel sur quatre avaient pour origine un défaut d’attention, et plus de 600 000 contraventions ont été dressées pour usage du téléphone. Le baromètre annuel d’Axa pour 2024 relevait par ailleurs que 80 % des automobilistes déclaraient utiliser leur smartphone en conduisant, ce qui situe l’ampleur du phénomène.
La généralisation de la suspension pour téléphone au volant est donc moins une rupture juridique qu’un changement d’échelle dans l’usage d’un pouvoir déjà disponible. Pour les réseaux, elle crée un flux de questions nouvelles sur des mécanismes anciens et mal connus, de la déclaration d’aggravation à l’inopposabilité aux victimes. Les conseillers qui sauront répondre avec précision sur les seuils, les délais et la différence entre déchéance et nullité éviteront à leurs clients des erreurs coûteuses, et à leur propre entreprise un contentieux sur le devoir de conseil.
Sources
LegiPermis, Téléphone au volant, la suspension de permis généralisée, 5 octobre 2026
https://www.legipermis.com/blog/2026/10/05/telephone-au-volant-suspension-permis-france-2026/
Kohen Avocats, Téléphone au volant, sanction 2026 et suspension généralisée en France, octobre 2026
LegiPermis, Téléphone au volant, amende, points et retrait de permis
https://www.legipermis.com/infractions/telephone-au-volant.html
LegiPermis, Suspension de permis et déclaration à l’assurance, 30 octobre 2024
https://www.legipermis.com/blog/2024/10/30/suspension-permis-assurance-declaration/
Selectra, Permis suspendu pour téléphone et accident, la position de l’assureur
https://selectra.info/assurance/actualites/marche/permis-suspendu-telephone-accident-assureur
Selectra, Permis suspendu et surprime d’assurance auto
https://selectra.info/assurance/actualites/marche/permis-suspendu-surprime-assurance-auto
Coover, Résiliation de l’assurance auto par l’assureur, quand et pourquoi
https://www.coover.fr/assurance-auto/resiliation-assureur
Squire Patton Boggs, Loi Pacte et inopposabilité de la nullité du contrat d’assurance à la victime
Que Choisir, Téléphone au volant, banalisé mais potentiellement mortel, 26 février 2025